
Imposto do Pecado começa em fevereiro de 2027: veja as alíquotas por produto
Medida provisória prevê 2,6% para bebidas açucaradas, 4,2% para cervejas de malte e até 24% para destilados. Nos veículos, a cobrança varia conforme o modelo
05/11/2026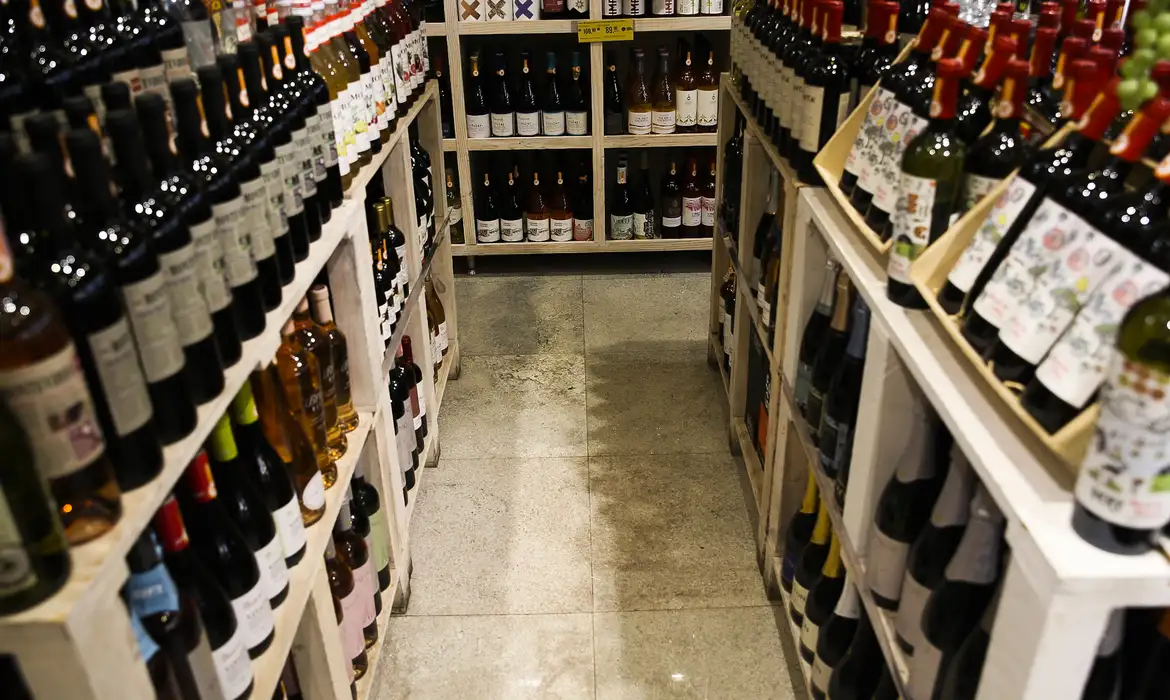 Vinhos expostos em supermercado. A classificação fiscal distingue os rótulos na hora de calcular a cobrança
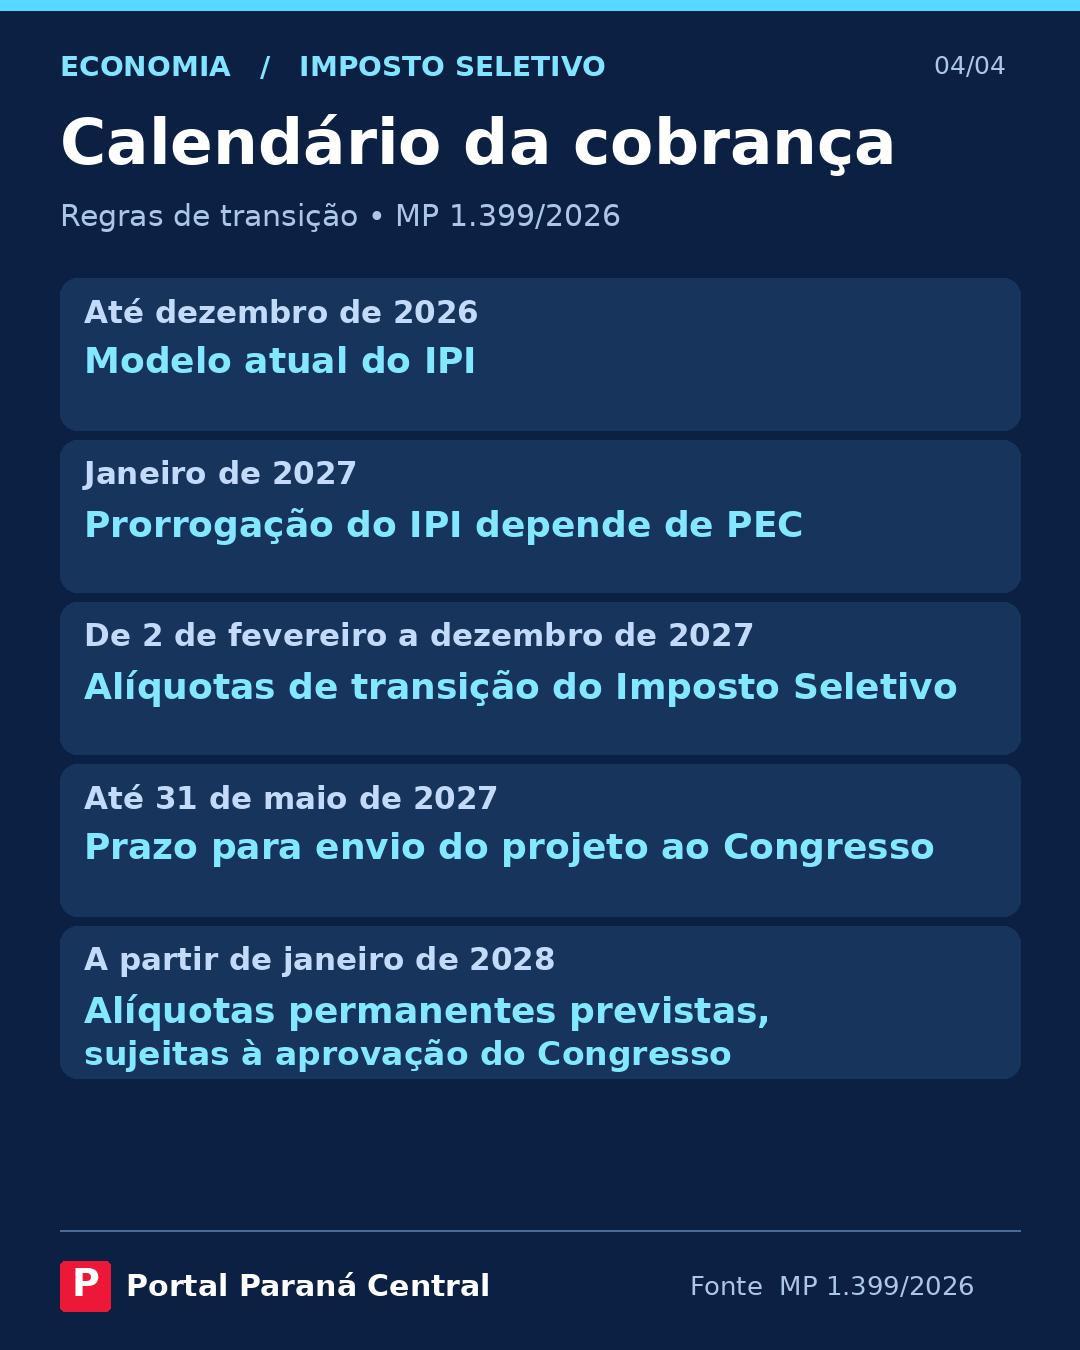
O Imposto Seletivo, conhecido como Imposto do Pecado, tem início previsto para 2 de fevereiro de 2027. A Medida Provisória nº 1.399/2026, publicada na quarta-feira (4), estabelece as regras da primeira fase da cobrança, que alcança cigarros, bebidas alcoólicas e açucaradas, veículos, aeronaves, embarcações e concursos de prognósticos. O texto está em tramitação no Congresso Nacional.
Criado pela reforma tributária, o imposto federal tem como objetivo desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A cobrança ocorre uma única vez na cadeia econômica, sem geração de créditos para as etapas seguintes. Na transição de 2027, o governo usou, em regra, a tributação do IPI como ponto de partida e aplicou fatores de conversão para compensar diferenças na base de cálculo.
▪ Veja também
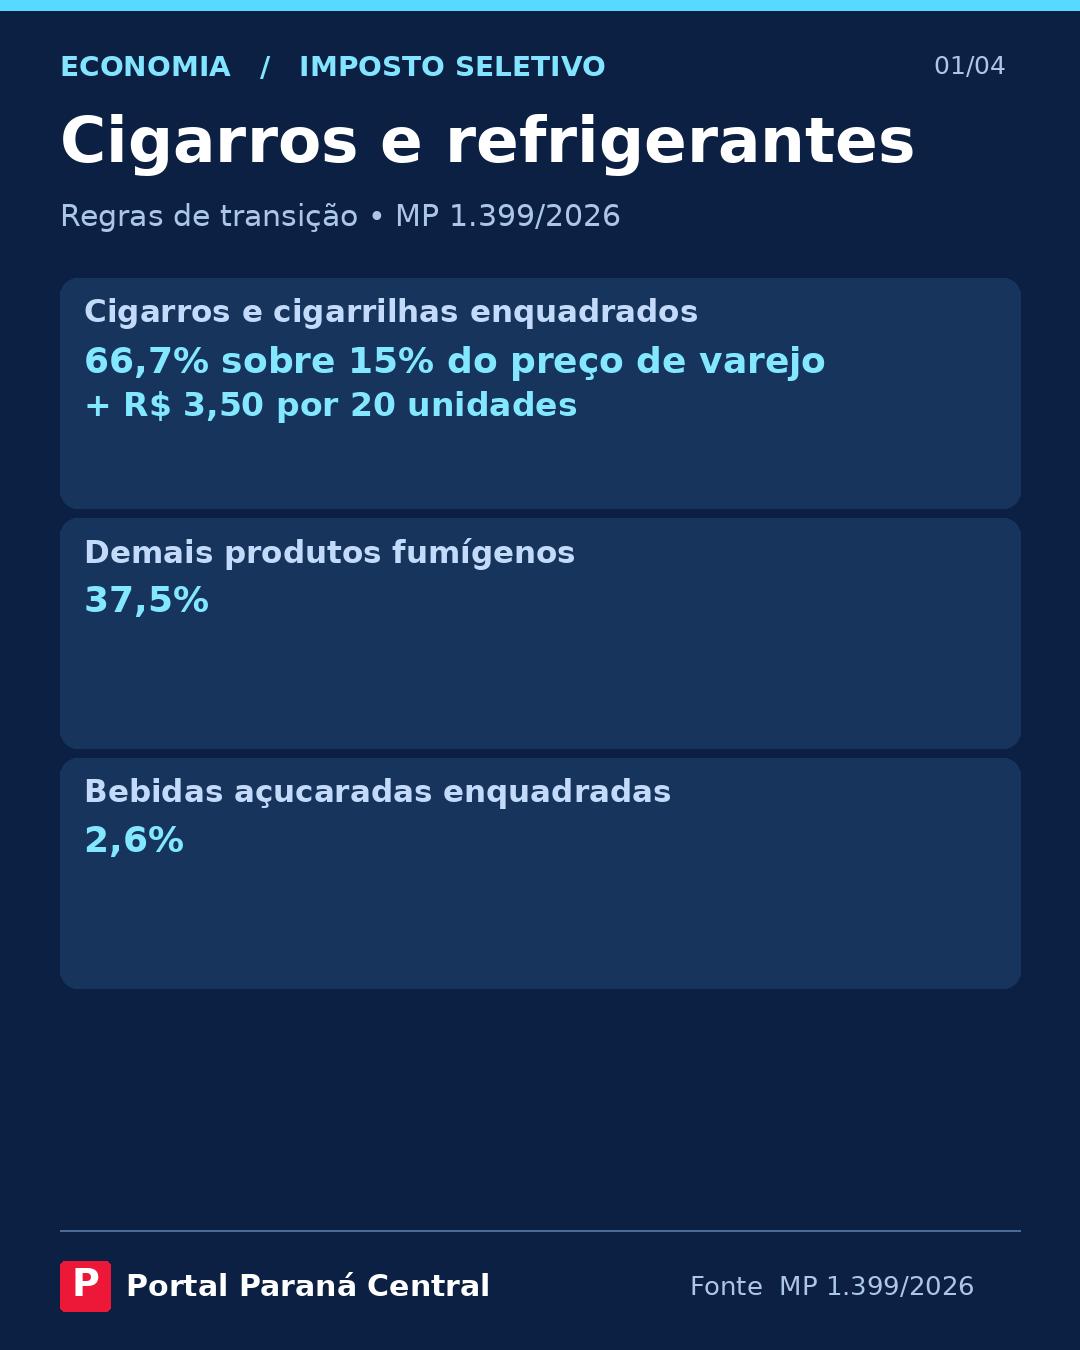
No caso dos cigarros com preço tabelado, a parcela percentual equivale a cerca de 10% do preço de varejo. A ela se soma a parcela fixa de R$ 3,50 por 20 unidades. Em um maço de R$ 10, por exemplo, o cálculo resulta em cerca de R$ 4,50 de Imposto Seletivo. Esse é o valor do tributo pela fórmula da MP.
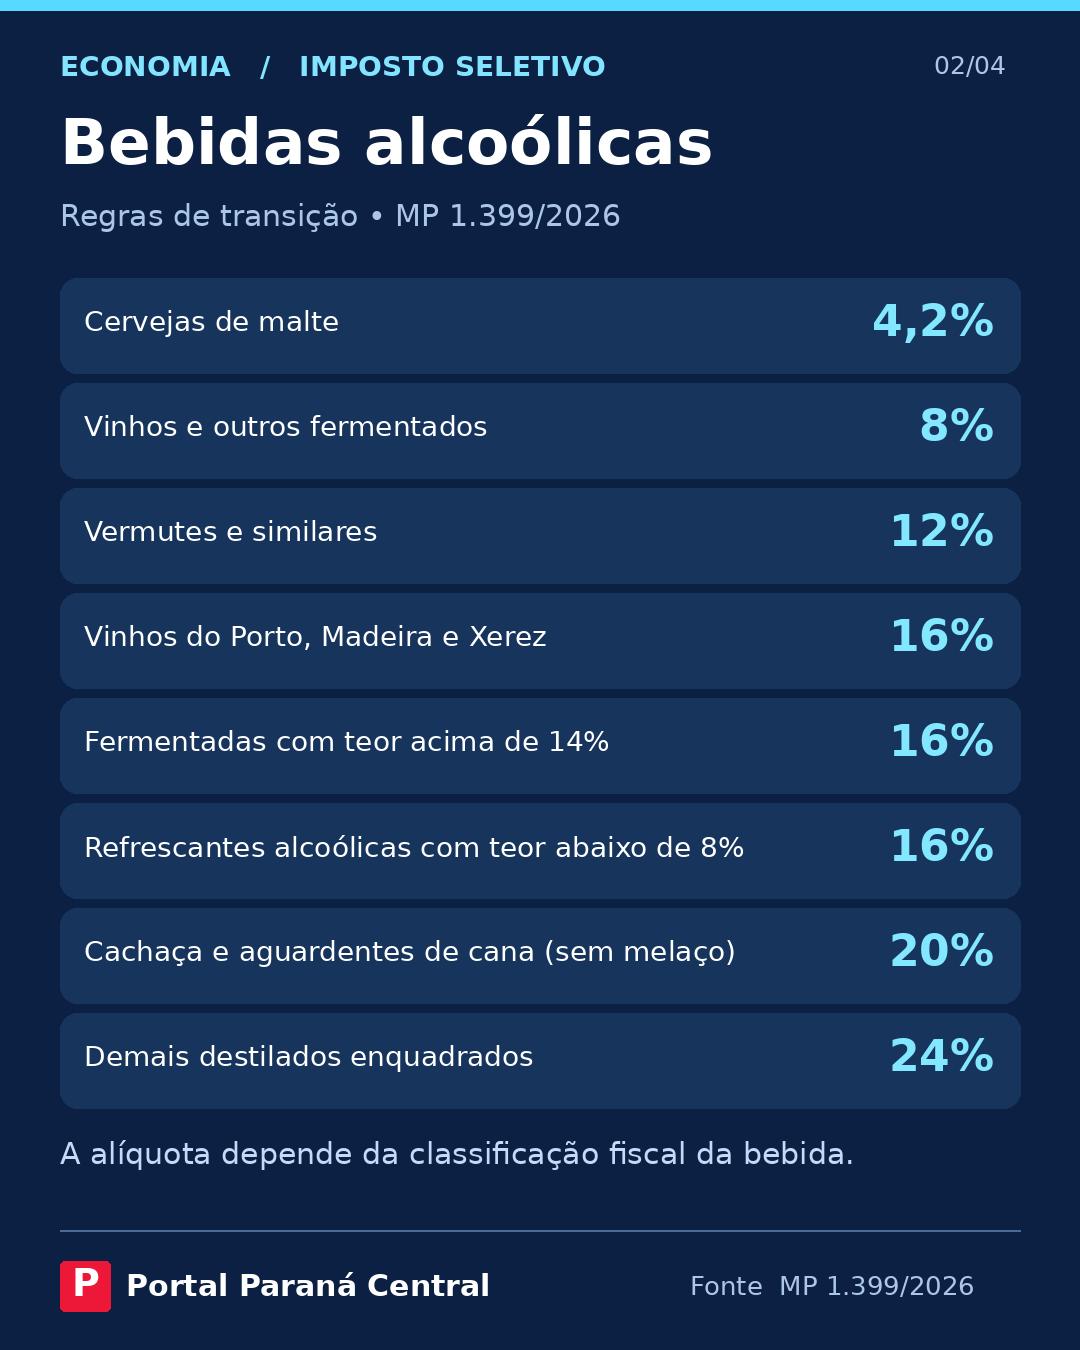
A categoria fiscal da bebida também define a alíquota. A MP prevê reduções de 10%, 20% ou 40% sobre a alíquota para pequenos produtores que atendam às condições legais, conforme o volume de álcool contido nas bebidas fornecidas no ano anterior.
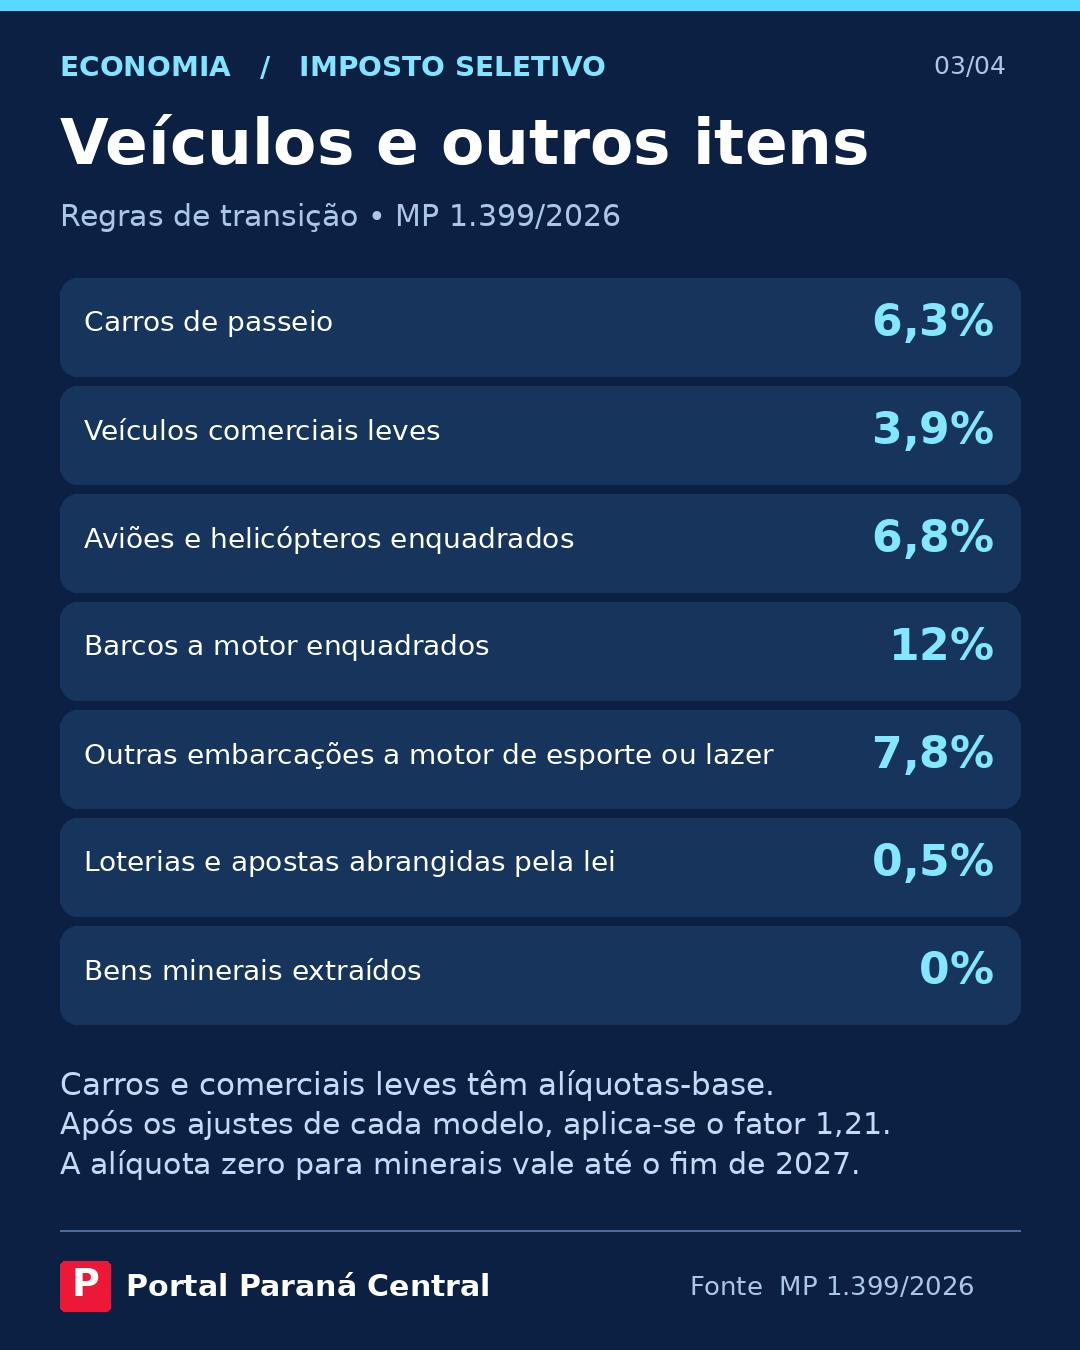
A legislação inclui os jogos de fantasy sports entre as atividades abrangidas. A alíquota zero em 2027 vale para bens minerais extraídos, como petróleo, minério de ferro, carvão mineral e gás natural, conforme o enquadramento legal.
Como será calculado o imposto sobre carros
Para chegar à alíquota de cada versão, a MP aplica à base ajustes em pontos percentuais conforme a fonte de energia e o tipo de propulsão, a eficiência energética, a potência, a segurança estrutural e as tecnologias de assistência à direção, além da reciclabilidade. O resultado é multiplicado pelo fator de conversão de 1,21, previsto nos anexos. A cobrança pode, assim, variar entre versões de um mesmo modelo.
Caminhões de carga com peso bruto total a partir de 3.500 kg ficam fora da incidência. A regra exclui picapes da definição de caminhão, independentemente do peso. Também ficam fora da cobrança os veículos, as aeronaves e as embarcações com características técnicas específicas para uso operacional das Forças Armadas ou dos órgãos de segurança pública.
A redução a zero do IPI para a maior parte dos produtos, ressalvadas as exceções ligadas à Zona Franca de Manaus, faz parte da reorganização dos tributos sobre o consumo. O Imposto Seletivo tem alcance mais restrito. O Projeto de Lei Orçamentária de 2027 estima arrecadação de R$ 41,9 bilhões com o novo tributo, e a MP prevê que essa receita estimada seja considerada no cálculo da alíquota de referência da CBS, de modo a reduzi-la.
Todo mundo fala
-
 ELEIÇÕES 2026Gabriely Montalde ainda enfrenta repercussão nas redes após a polêmica do Copacabana Palace
-
 SEGURANÇAPolicia prende suspeitos por execução em Guarapuava; atualizações por aqui
-
 TEMPOGuarapuava emite alerta vermelho para tempestades; risco aumenta a partir da tarde
-
 TRÂNSITO Queda de barreira interdita a Serra da Esperança