Imóveis em Guarapuava: queda dos juros abre oportunidades para investir; veja o que avaliar
Compra com desconto, renda de aluguel e possibilidade de valorização atraem investidores, mas localização, custos e prazo de revenda determinam o resultado
13/10/2026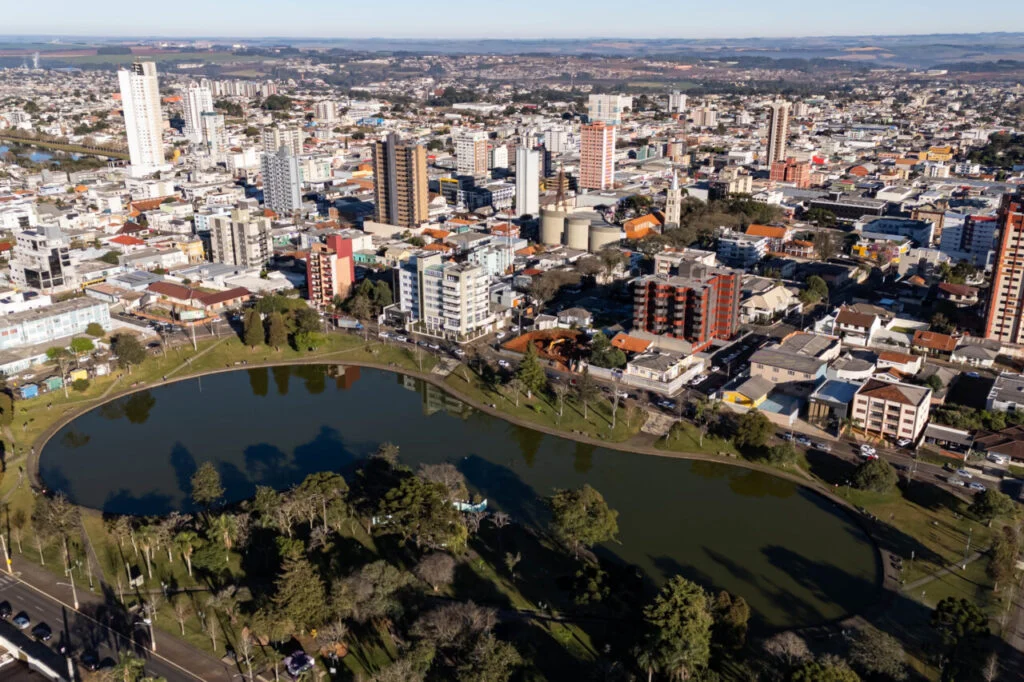 Preço de compra, renda de aluguel e despesas influenciam o retorno de um imóvel em Guarapuava. Comparar alternativas e planejar o prazo de revenda ajuda a avaliar as oportunidades
Em Guarapuava, a redução dos juros abre espaço para uma nova avaliação das oportunidades no mercado imobiliário, seja para formar patrimônio, obter renda com aluguel ou investir na revenda. Em períodos de menor procura, compradores com recursos disponíveis podem negociar preços mais atraentes e buscar ganhos com uma recuperação futura do mercado. O resultado, porém, depende da localização, dos custos e do prazo do investimento, já que a valorização não é garantida.
O Banco Central reduziu a taxa Selic para 13,75% ao ano, com vigência a partir de 17 de setembro de 2026. A mudança influencia a comparação entre aplicações financeiras e a compra de imóveis, embora os juros permaneçam elevados.
Juros menores tendem a favorecer o mercado imobiliário ao aliviar o custo do crédito e reduzir a remuneração de investimentos vinculados à taxa básica.
Esse efeito, entretanto, não chega automaticamente ao financiamento habitacional: depende das condições oferecidas pelos bancos, da disponibilidade de recursos e do perfil do comprador.
Comprar na baixa pode ampliar o ganho na revenda
A desaceleração do mercado pode criar oportunidades para quem dispõe de dinheiro e consegue esperar. Quando a procura diminui, alguns vendedores ficam mais dispostos a negociar descontos e condições de pagamento.
Em Guarapuava, a avaliação deve começar pela comparação entre imóveis de características semelhantes no mesmo bairro. Preço, metragem, conservação, infraestrutura e oferta concorrente ajudam a identificar se o desconto representa uma oportunidade.
Um imóvel mais barato também pode exigir reformas, apresentar pendências documentais ou ter pouca procura.
Por isso, comprar abaixo do preço anunciado de outras unidades não basta para assegurar um bom negócio.
A estratégia de comprar na baixa e vender na alta pode produzir ganhos quando o valor recebido supera o custo total do investimento. Nessa conta entram aquisição, documentação, manutenção, eventual financiamento, tributos e despesas de venda.
Moradia mantém a demanda, mas o mercado também enfrenta crises
A necessidade de moradia e de espaços para comércio, serviços e outras atividades econômicas sustenta a importância dos imóveis ao longo do tempo. O proprietário pode utilizar o bem, alugá-lo ou buscar uma venda futura.
Essa característica, contudo, não significa que o setor esteja sempre aquecido. Em momentos de crise, as vendas podem cair, o prazo de negociação pode aumentar e os aluguéis podem sofrer pressão.
A Comissão de Valores Mobiliários (CVM) aponta a desvalorização e a redução da ocupação entre os riscos do setor presentes nos fundos imobiliários. A demanda permanente por moradia, portanto, convive com ciclos de expansão e retração.
Para quem tem recursos e horizonte de longo prazo, esses ciclos podem abrir oportunidades. Para quem precisa vender rapidamente, podem exigir descontos.
Quais garantias existem no investimento em imóveis?
O imóvel representa um patrimônio concreto, mas sua existência física não garante lucro nem recuperação integral do dinheiro aplicado.
Na compra direta, a segurança passa pela conferência da documentação, avaliação das condições do bem e análise das obrigações contratuais. Em unidades em construção, também é necessário examinar o histórico da incorporadora e as condições de entrega.
É diferente da proteção disponível em determinados produtos bancários. O Fundo Garantidor de Créditos (FGC) cobre aplicações elegíveis até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitado o teto global de R$ 1 milhão em quatro anos. Imóveis e fundos imobiliários não têm essa cobertura.
Como comparar imóveis e aplicações financeiras
A escolha depende do objetivo, do prazo e da necessidade de acesso ao dinheiro. Quem pretende receber aluguel assume responsabilidades distintas de quem aplica em um título financeiro.
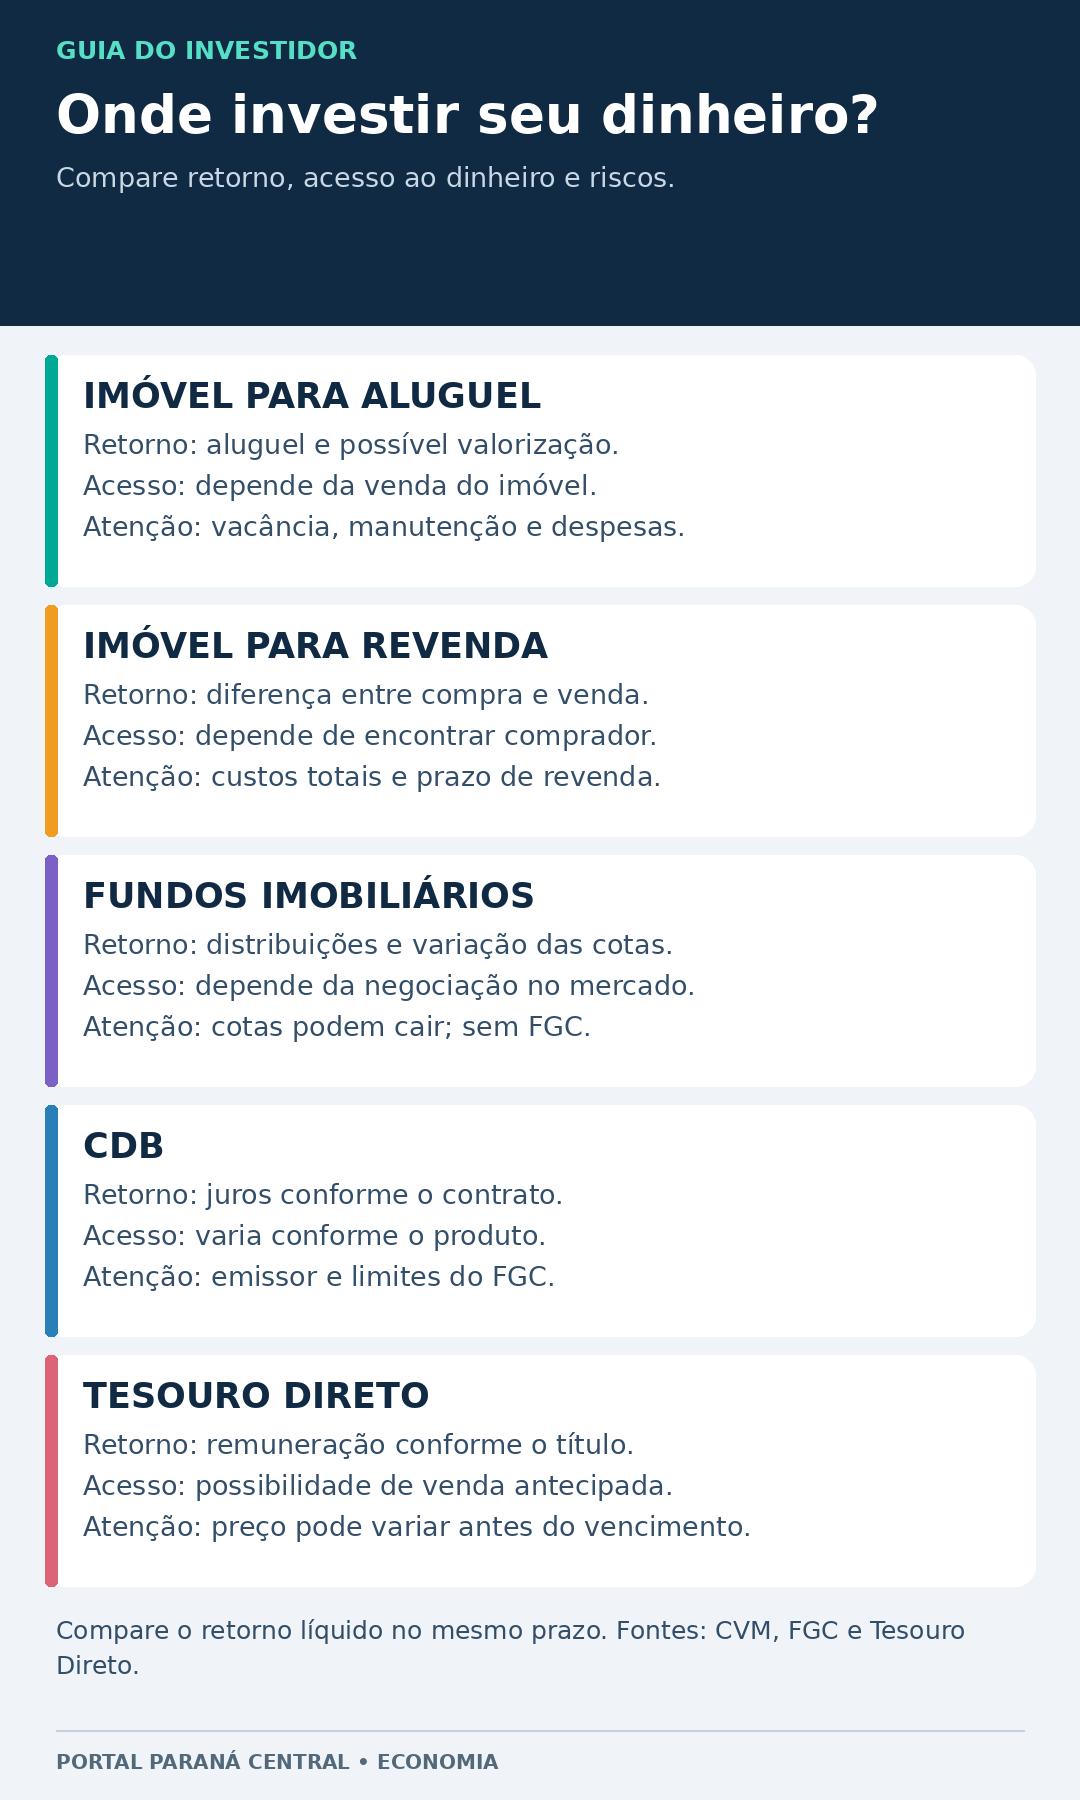
Nos fundos imobiliários, negociar cotas pode ser mais simples do que vender um imóvel, mas não há garantia de conseguir o preço desejado. No Tesouro Direto, a venda antecipada ocorre pelo valor de mercado, que pode alterar o retorno esperado. www.gov.br
A comparação precisa considerar retorno líquido no mesmo período, descontando despesas e tributos. Também deve levar em conta a disponibilidade do dinheiro: um patrimônio imobiliário pode ter valor elevado e exigir meses para ser vendido.
Quanto rende um imóvel alugado?
Em um exemplo hipotético, um imóvel comprado por R$ 400 mil e alugado por R$ 2 mil mensais produziria R$ 24 mil por ano. Isso equivale a 6% de rendimento bruto anual, calculado apenas sobre o preço de compra e supondo ocupação durante os 12 meses.
O retorno líquido será menor após despesas de manutenção, administração, tributos e períodos sem inquilino. Os custos de aquisição também aumentam o capital investido.
A valorização pode complementar a renda, mas o ganho com a diferença de preço só se concretiza na venda.
O que avaliar antes de investir em Guarapuava
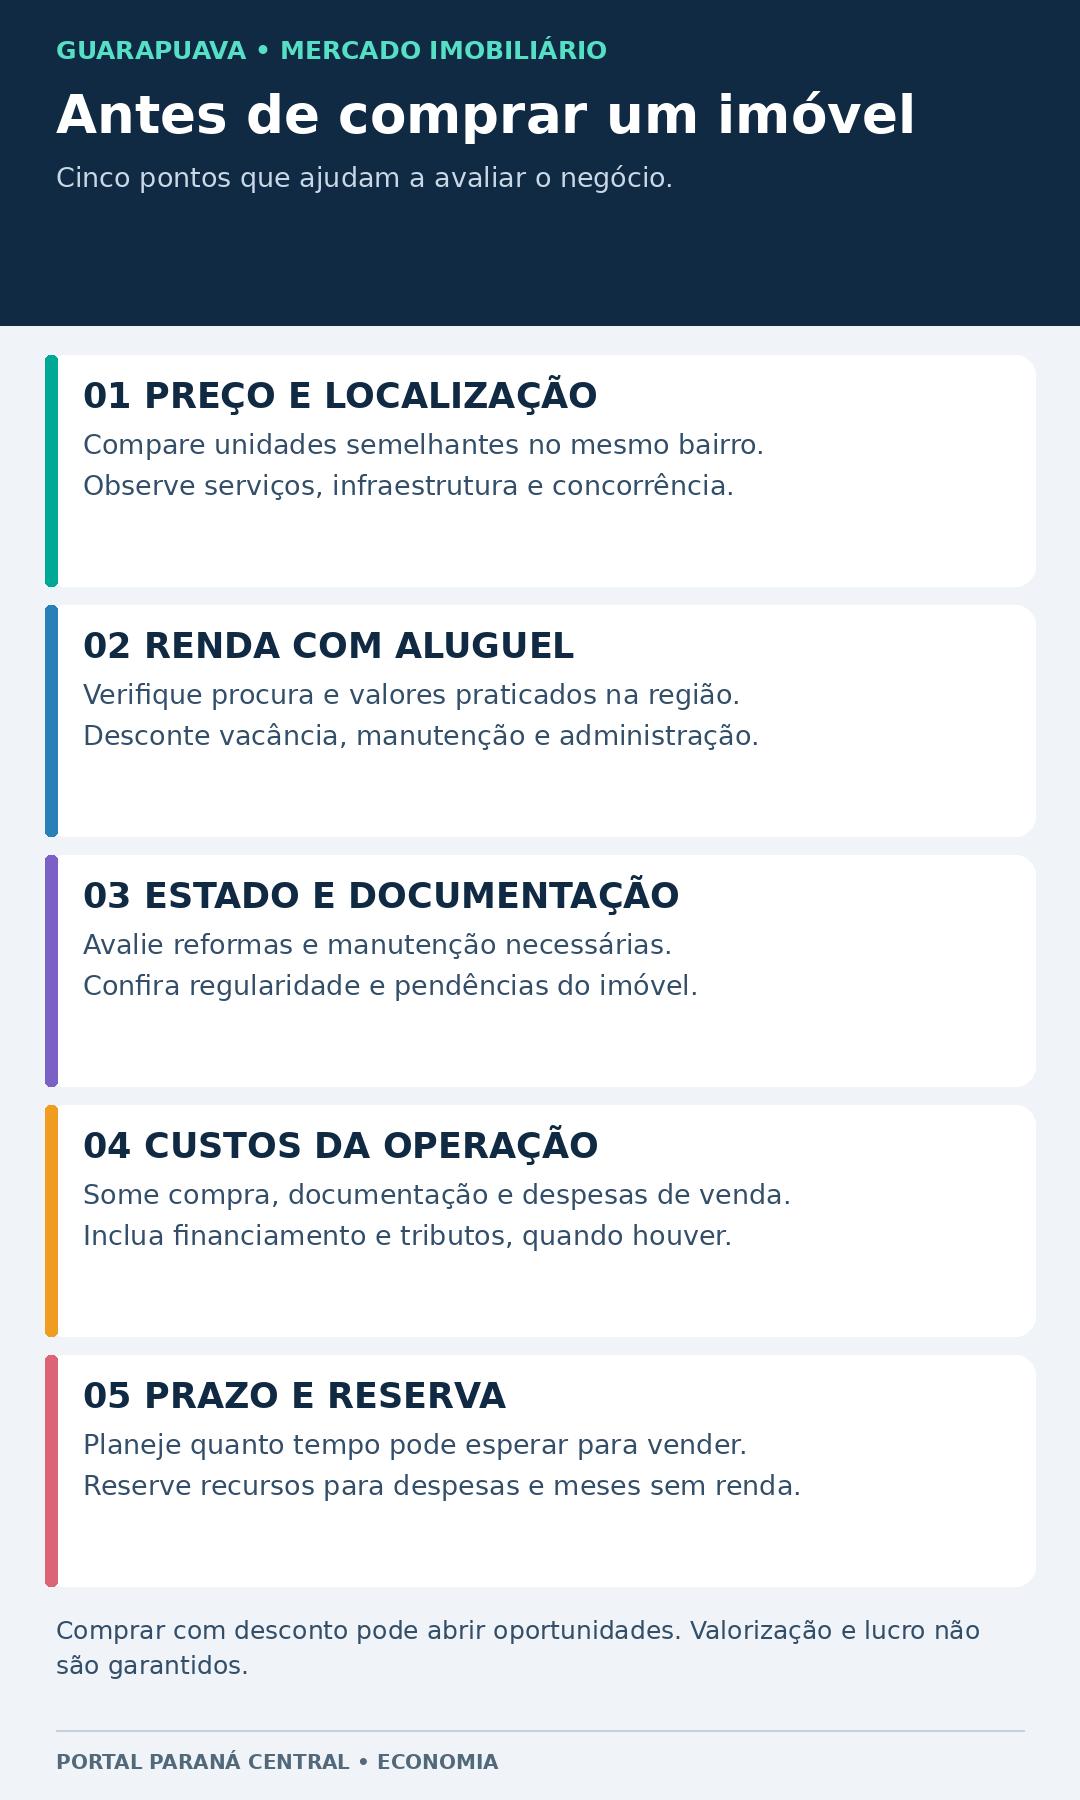
No mercado local, a análise deve considerar a procura efetiva por imóveis em cada região da cidade. Proximidade de serviços, locais de trabalho e instituições de ensino pode influenciar a atratividade, mas precisa ser confrontada com preço, conservação e concorrência.
Antes da compra, o investidor deve observar:
- Preço comparável: quanto custam unidades semelhantes no mesmo bairro.
- Demanda por aluguel: valores praticados e tempo necessário para encontrar inquilino.
- Condições do imóvel: reformas e manutenção previstas.
- Documentação: regularidade do bem e eventuais pendências.
- Prazo de revenda: capacidade de manter o investimento até encontrar comprador.
- Reserva financeira: recursos para despesas e períodos sem renda.
A queda dos juros pode favorecer novos negócios, enquanto períodos de menor procura podem melhorar as condições de entrada. O potencial de ganho está na combinação entre preço adequado, qualidade do imóvel e capacidade de esperar pela venda – fatores que precisam ser avaliados antes de comprometer o capital.
▪ Veja também
- Estrada da Junqueira tem aval de R$ 23,4 milhões para asfalto entre Jordão e Entre Rios
- Agrária firma investimento de R$ 215 milhões para ampliação de indústria e construção de PCH
- JBS pode se expandir no Paraná e Guarapuava tem o perfil avaliado pelo Governo do Estado
- Aeroclube de Guarapuava aguarda recursos para construir hangar-escola
- BRDE faz 60 anos com carteira de crédito de R$ 13,5 bilhões
Todo mundo fala
-
 ELEIÇÕES 2026Guarapuava elege três estaduais; Estacho deve assumir na Câmara Federal
-
 SEGURANÇA Megaoperação deixa três mortos e prende quatro em Guarapuava e Campina do Simão
-
 OBITUÁRIOComoção em Guarapuava: morre o empresário Joldmar Baroni Kuster, aos 53 anos
-
 TEMPOGuarapuava entra em alerta para tempestades com ventos acima de 70 km/h e granizo